
Das PALM-Prinzip

Das PALM-Prinzip – Vermögen im Einklang mit dem Leben entwickeln
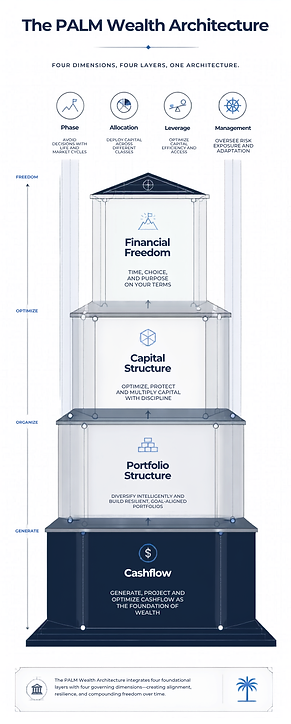
Wer Vermögen aufbaut, fragt häufig zuerst nach dem nächsten Investment. PALM beginnt einen Schritt früher: Welche Aufgabe soll das Vermögen erfüllen - heute, in zehn Jahren und später, wenn das Erwerbseinkommen kleiner wird oder entfällt?
PALM steht für Private Asset Lifecycle Management. Der Ansatz betrachtet Immobilien, liquide Anlagen, Finanzierung und persönlichen Einsatz als zusammenhängendes System.
Im Aufbau können Immobilien und ein tragfähiger Einsatz von Fremdkapital helfen, Vermögen zu entwickeln. Später verschiebt sich der Schwerpunkt: Abhängigkeiten reduzieren, Liquidität stärken und das Vermögen so organisieren, dass es genutzt werden kann.
Nicht das größtmögliche Portfolio ist das Ziel. Sondern eine Vermögensstruktur, deren Verpflichtungen tragbar bleiben und deren Entwicklung zu den eigenen Lebenszielen passt.
Vermögen aufbauen ist die erste Aufgabe. Es rechtzeitig auf seine spätere Nutzung vorzubereiten, ist die zweite.
Worum geht es beim PALM-Prinzip?
01
Aufbau: Chancen nutzen, Belastbarkeit erhalten
Einkommen, Eigenkapital und Finanzierung werden gezielt eingesetzt, um Vermögen aufzubauen. Entscheidend sind nicht nur Kaufpreis und Rendite, sondern auch Liquiditätsreserven, Risiken und die Fähigkeit, ein Investment wirtschaftlich zu steuern.
02
Konsolidierung: Das Erreichte widerstandsfähiger machen
Mit wachsendem Vermögen verändert sich die Aufgabe. Verschuldung und Konzentrationsrisiken werden überprüft, Reserven gestärkt und neue Investments daran gemessen, ob sie das Gesamtvermögen tatsächlich verbessern.
03
Nutzung und Vereinfachung: Vermögen für das Leben einsetzen
Das Vermögen soll nun stärker zu den gewünschten Ausgaben und Lebenszielen beitragen. Dafür werden Finanzierung, Entnahmen und Organisation so gestaltet, dass die Abhängigkeit vom eigenen Gehalt und persönlichen Einsatz sinken kann.
.
Aufbau: Chancen nutzen, Belastbarkeit erhalten
Die Phasen orientieren sich nicht allein am Alter. Maßgeblich sind Lebensziele, Einkommenssicherheit, finanzielle Verpflichtungen und die vorhandene Vermögensstruktur.
